
Sett et budsjett utover boligprisen
Trekk først fra en nødbuffer fra kontantbeholdningen, og sett av egne beløp til dokumentavgift, meglerhonorar, tinglysingskostnader, flytting og reparasjoner. Forholdet mellom forskuddsbetaling og delbetaling varierer fra kontrakt til kontrakt og bør ikke behandles som en fast standard. Kontroller at de månedlige boutgiftene – avdrag og renter på lånet, felleskostnader, eiendomsskatt, forsikring og vedlikehold – kan holdes innenfor inntekten din.
Se både offisielle data og boligen på stedet
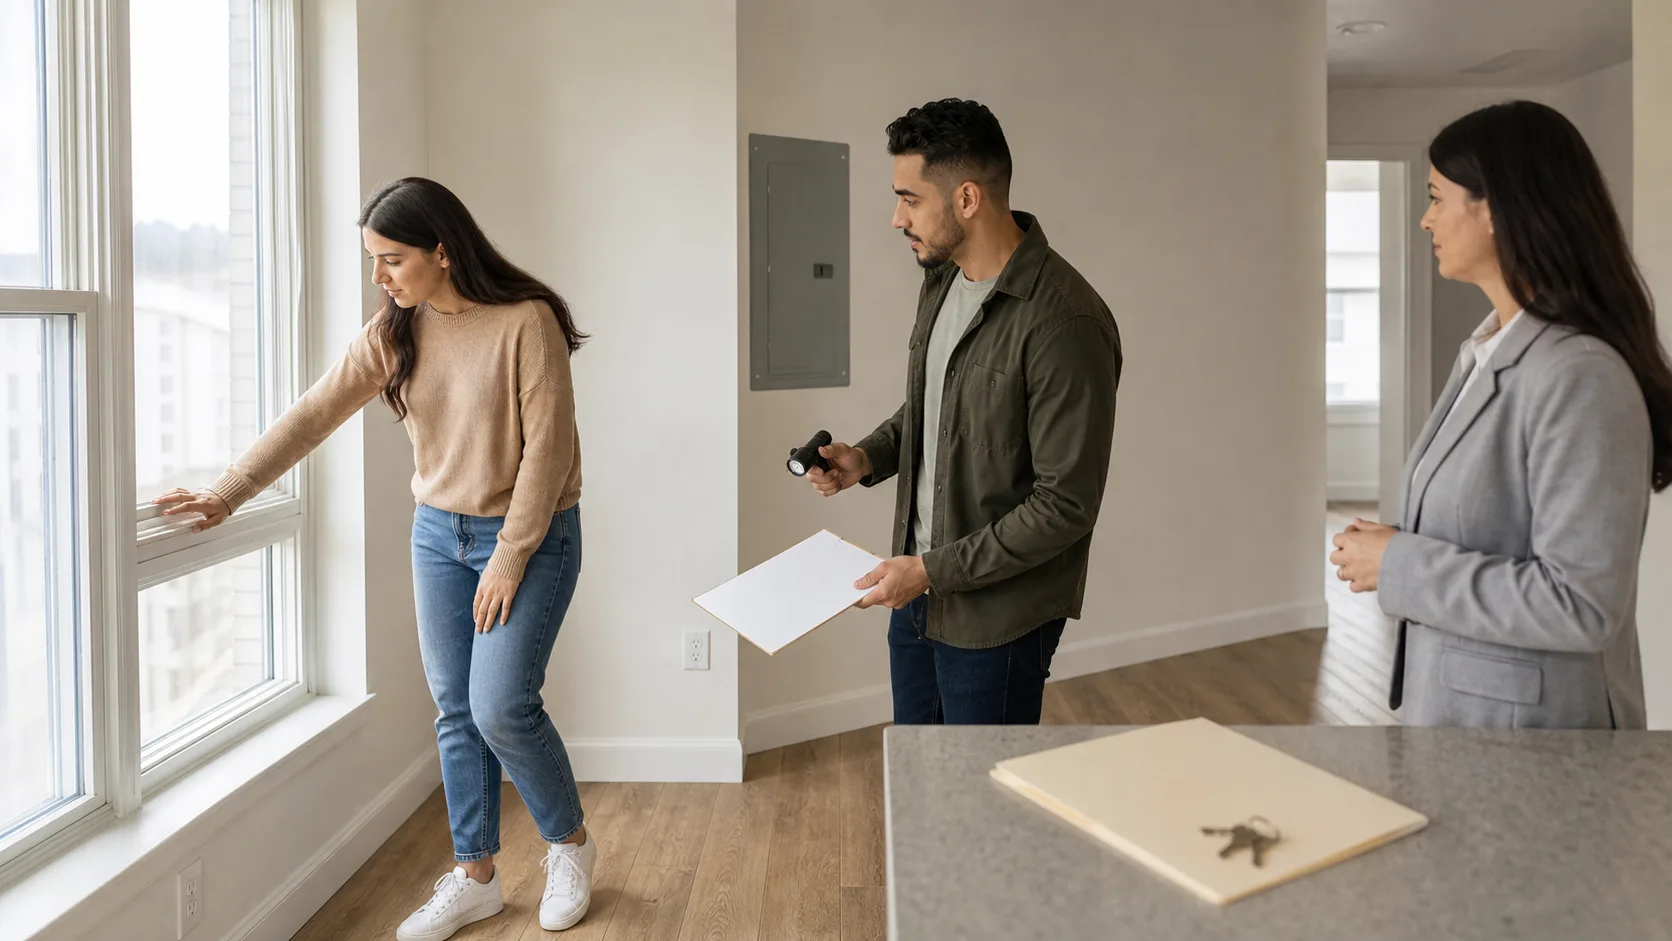
Sammenlign faktiske salgsdata med boliger som er til salgs i området, og kontroller deretter reisetid til jobb, støy, solforhold, lekkasjer og parkering på stedet. Ikke avgjør alt etter ett besøk; se gjerne boligen på ulike tidspunkter. Opplysninger selgeren har gitt om reparasjoner eller tilstanden til fasilitetene kan bli vanskelige å bevise senere hvis de ikke står i kontrakten.
Kontroller juridiske forhold og bygningens tilstand
I grunnboken fra Internet Registry Office bør du kontrollere eier, pant, utlegg og andre juridiske forhold, og hente den ut på nytt rett før sluttoppgjøret. Sjekk bygningsregisteret på Government24 for å se boligens faktiske bruksformål og om den er merket som et ulovlig bygg. Hvis dokumentene er ukjente eller rettighetene er kompliserte, bør du be eiendomsmegleren og den juridiske rådgiveren om en forklaring.
Sammenlign lån før du signerer kontrakten
Kravene til LTV, DSR og offentlige låneordninger varierer etter område, inntekt, bolig og hvilken eiendom du eier fra før. Finn aktuelle alternativer med boliglånssøket hos Korea Housing Finance Corporation, og rådfør deg med flere finansinstitusjoner på samme grunnlag. En forhåndsvurdering er ikke en endelig godkjenning. Derfor er det lurt å rådføre seg med en ekspert og ta inn et særvilkår i kontrakten om hvordan en eventuell manglende lånefinansiering skal håndteres.
Fra kontrakt til sluttoppgjør
Les kjøpesum, betalingsdatoer, overtakelsesdato, boligens tilstand og særvilkår i kontrakten, og ikke la felt stå tomme. På dagen for sluttoppgjøret må ny kontroll av rettighetene, låneutbetaling, overlevering av nøkler og tinglysing av eierskiftet samordnes. Avklar på forhånd rekkefølgen for overføringer og nødvendige dokumenter med finansinstitusjonen, megleren og den juridiske rådgiveren for å unngå forvirring samme dag.
Kontroller fordeler og skatter etter gjeldende regler
Ordninger som fritak eller reduksjon i kjøpsskatt for førstegangskjøpere og Bogeumjari-lån kan endres når det gjelder krav og grenser for inntekt, boligpris og faktisk botid. Ikke fastsett budsjettet basert på gamle rentetabeller eller tall fra blogger. Rett før kontrakten inngås bør du kontrollere hvilke vilkår og søknadsdokumenter som gjelder for deg hos Korea Housing Finance Corporation, kommunen eller Government24.