
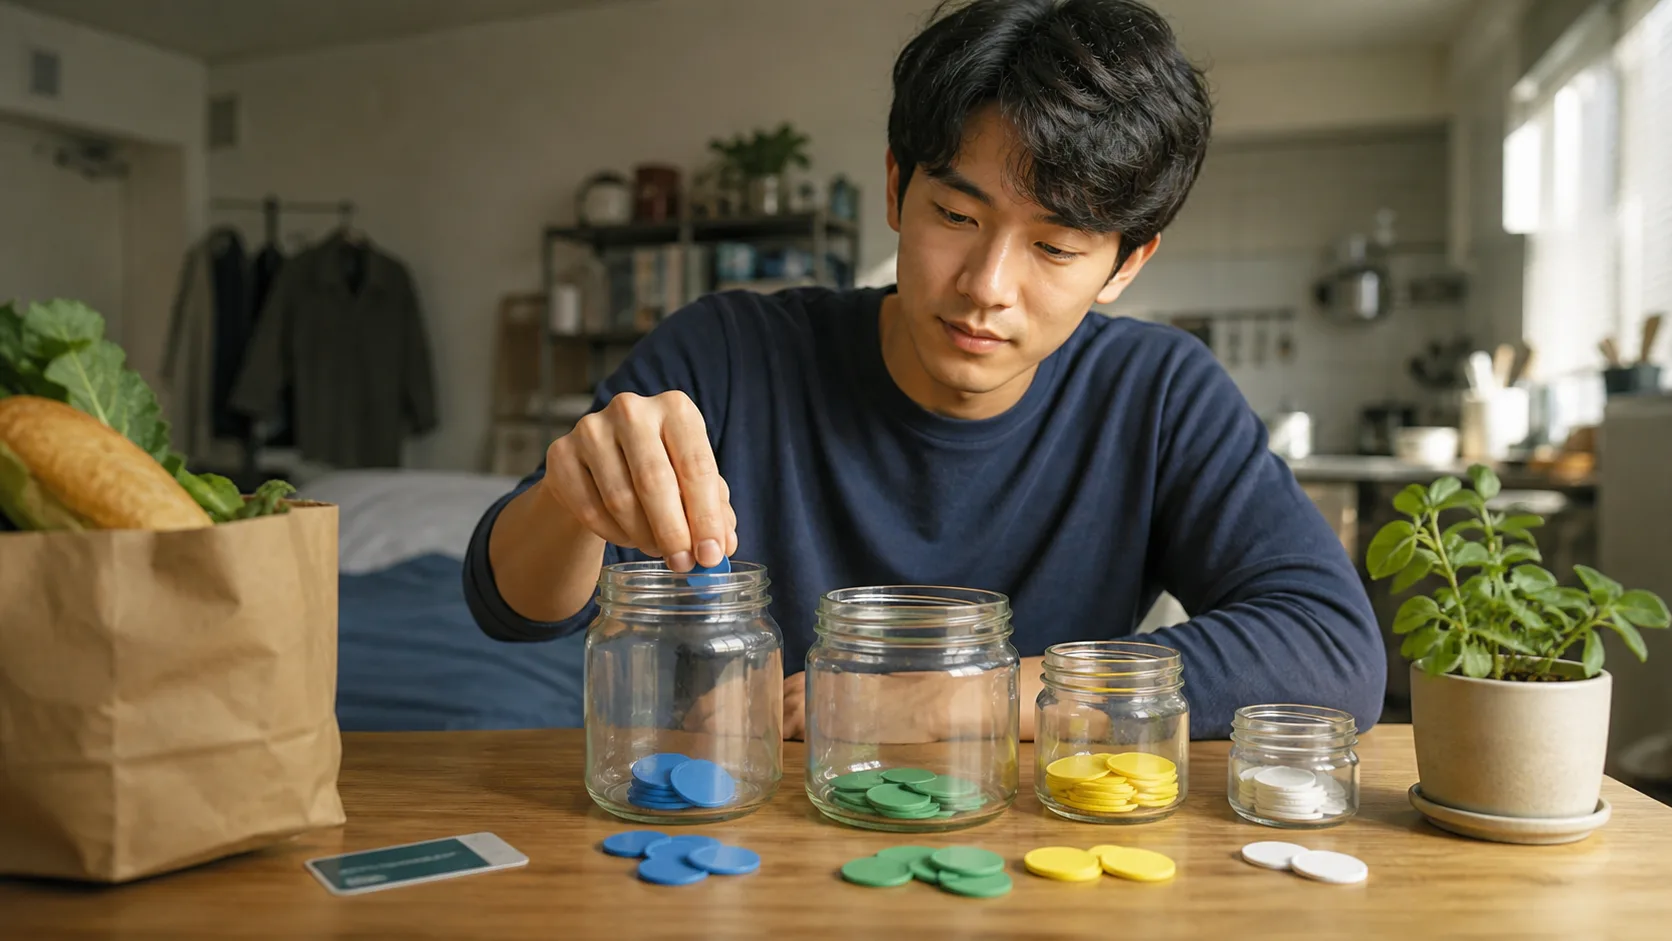
Mulai dengan Dana Darurat Kecil
Tidak masalah jika Anda belum mampu mengumpulkan biaya hidup selama 3–6 bulan sejak awal. Sisihkan uang di rekening tabungan terpisah untuk menghadapi kejadian tak terduga yang sering terjadi, seperti biaya transportasi atau medis mendadak, lalu tingkatkan target sesuai kondisi Anda.
Lihat Pengeluaran Wajib yang Sebenarnya, Bukan Persentasenya
Aturan 50·30·20 hanyalah contoh referensi. Persentase yang sama tidak dapat dipaksakan kepada orang yang tinggal di daerah dengan biaya hunian tinggi atau memiliki pendapatan tidak tetap. Catat terlebih dahulu biaya hunian, makanan, transportasi, asuransi, dan pembayaran utang minimum dari penghasilan setelah pajak.
3. Strategi Mengelola Utang
Prioritaskan pelunasan utang berbunga tinggi, seperti kartu kredit dan pinjaman. Lunasi saldo kartu kredit sepenuhnya setiap bulan untuk menghindari bunga. Jika memiliki beberapa utang, pilih metode bola salju, yaitu melunasi utang terkecil terlebih dahulu, atau metode longsoran, yaitu melunasi utang berbunga tertinggi terlebih dahulu. Buat rencana pembayaran pinjaman pendidikan dan lakukan pembayaran tambahan saat memiliki dana lebih. Melunasi utang sama pentingnya dengan berinvestasi. Membayar bunga 20% per tahun sama dengan kehilangan imbal hasil 20% per tahun.
Pertimbangkan Kemungkinan Kerugian Saat Berinvestasi
Semakin lama Anda berinvestasi, semakin besar peluang memperoleh manfaat bunga majemuk, tetapi tingkat keuntungan tertentu tidak pernah dijamin. Pisahkan dana darurat dan pengeluaran dalam waktu dekat dari aset yang sangat fluktuatif, serta periksa biaya dan tingkat diversifikasi produk investasi.
5. Tetapkan dan Lacak Tujuan Keuangan
Tetapkan tujuan keuangan yang spesifik dan terukur. Daripada menulis “menabung lebih banyak”, lebih mudah untuk mulai bertindak dengan mencatat jumlah dan jangka waktu, seperti “mengumpulkan dana darurat 5 juta won dalam 1 tahun”. Bagi tujuan menjadi jangka pendek (1 tahun), menengah (3–5 tahun), dan panjang (10 tahun atau lebih), lalu periksa kemajuannya setiap kuartal. Jika jumlah target tidak sesuai dengan kondisi nyata, sesuaikan kembali jangka waktu atau jumlah tabungan bulanan.