
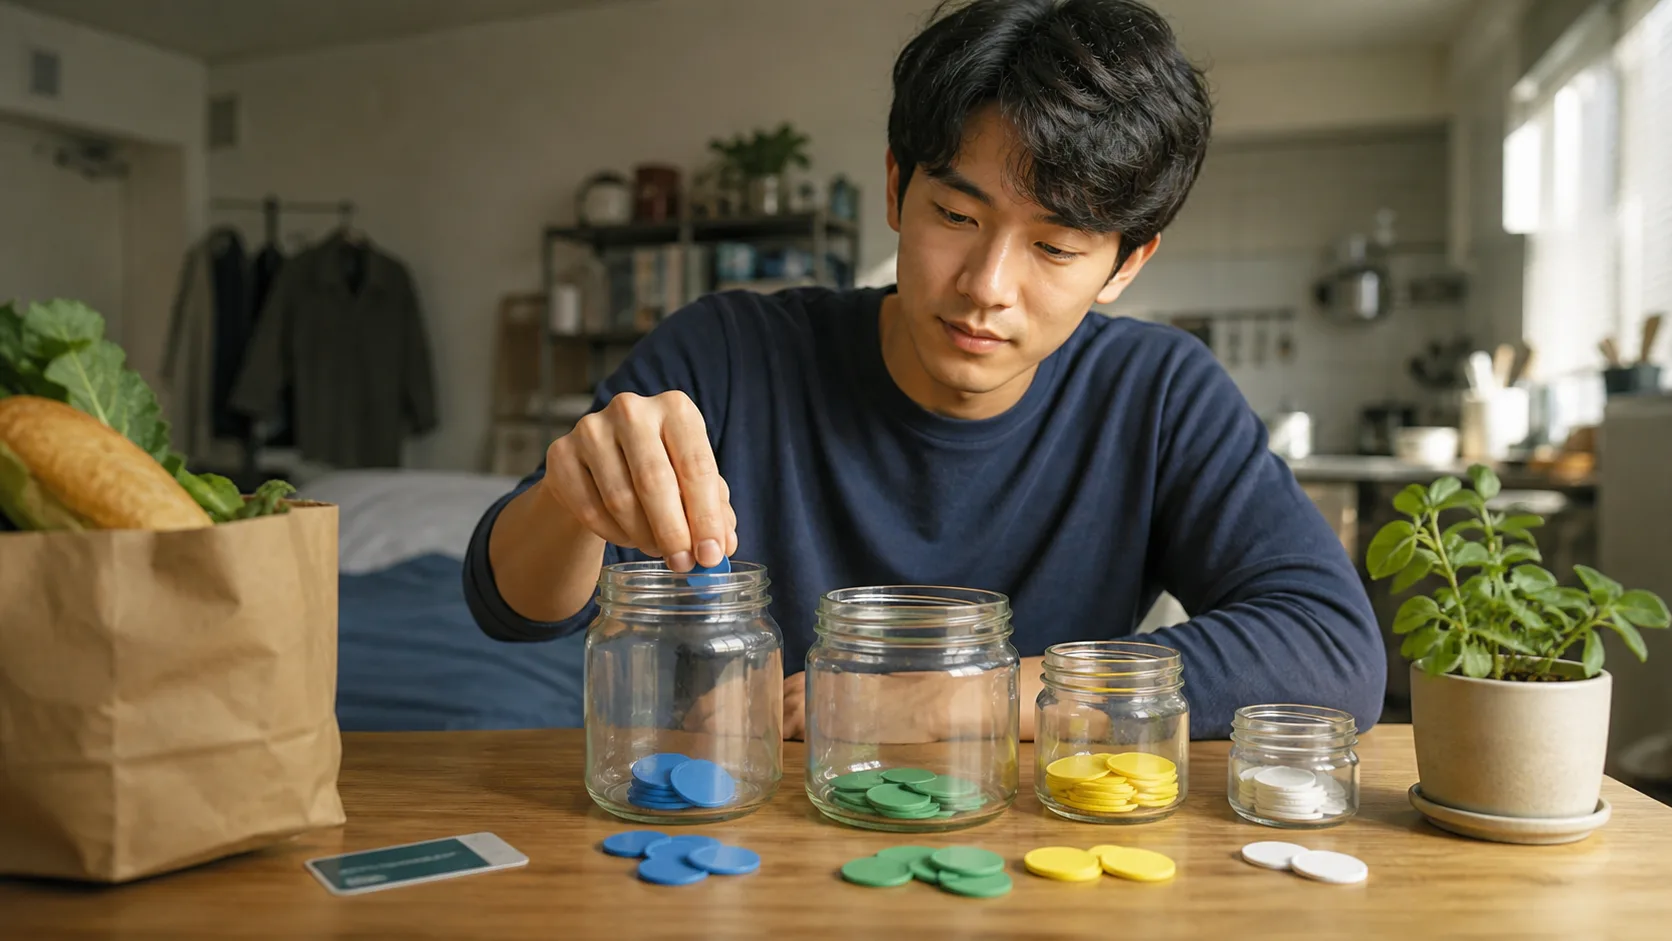
Inizia creando un piccolo fondo di emergenza
Non devi necessariamente mettere subito da parte l'equivalente di 3-6 mesi di spese. Inizia accumulando su un conto separato una somma sufficiente a coprire piccoli imprevisti frequenti, come spese di trasporto o mediche improvvise, poi aumenta gradualmente l'obiettivo in base alla tua situazione.
Considera le spese essenziali effettive, non le percentuali
La regola 50-30-20 è solo un esempio indicativo. Non si possono imporre le stesse percentuali a chi vive in una zona con costi abitativi elevati o ha un reddito irregolare. Dal reddito netto, annota prima le spese per casa, cibo, trasporti, assicurazioni e il pagamento minimo dei debiti.
3. Strategie per gestire i debiti
Rimborsa prima i debiti ad alto interesse, come quelli delle carte di credito e i prestiti. Saldando interamente il saldo della carta di credito ogni mese puoi evitare gli interessi. Se hai più debiti, scegli il metodo a valanga, rimborsando prima il debito più piccolo, oppure il metodo ad alta velocità, iniziando dal debito con il tasso d'interesse più alto. Stabilisci un piano di rimborso per i prestiti studenteschi e, quando possibile, effettua pagamenti aggiuntivi. Rimborsare i debiti è importante quanto investire: pagare il 20% di interessi annui equivale a rinunciare a un rendimento annuo del 20%.
Considera anche il rischio di perdita negli investimenti
Investire a lungo termine può offrire i vantaggi dell'interesse composto, ma nessun tasso di rendimento è garantito. Tieni separati il fondo di emergenza e le spese previste a breve da attività ad alta volatilità, e verifica le commissioni e il livello di diversificazione dei prodotti.
5. Fissa e monitora gli obiettivi finanziari
Stabilisci obiettivi finanziari specifici e misurabili. È più facile passare all'azione scrivendo un importo e una scadenza, ad esempio "creare un fondo di emergenza di 5 milioni di won entro un anno", invece di "risparmiare di più". Dividi gli obiettivi in breve termine (1 anno), medio termine (3-5 anni) e lungo termine (10 anni o più), poi verifica i progressi ogni trimestre. Se l'importo obiettivo non è realistico, modifica la scadenza o il risparmio mensile.