
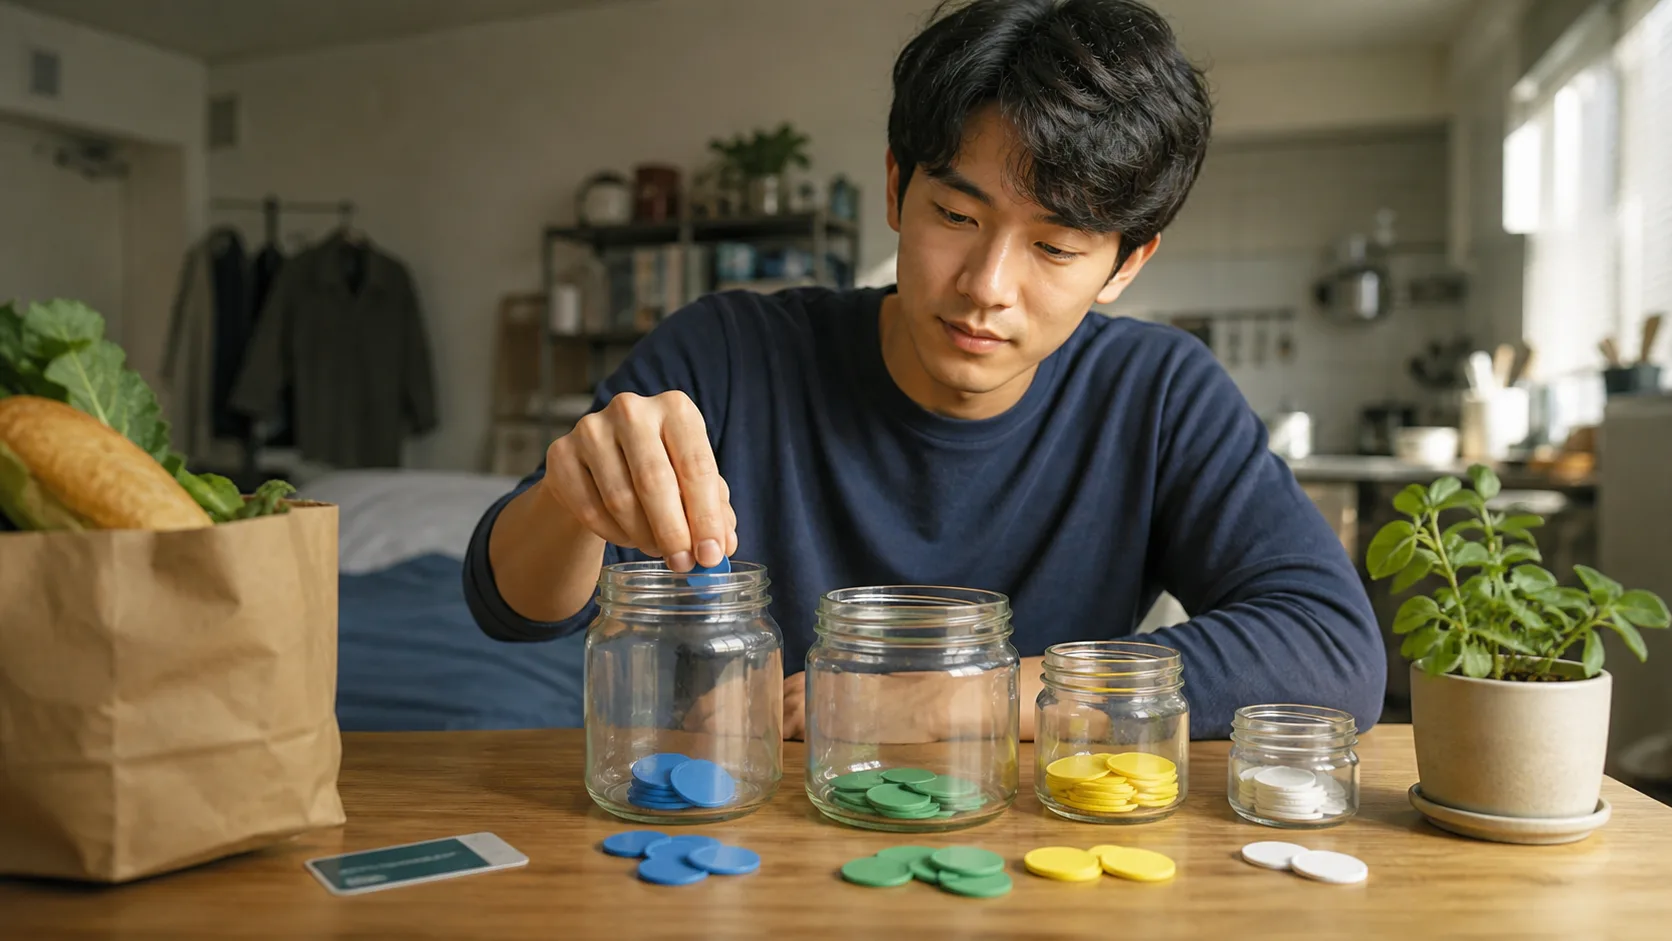
Empieza creando un pequeño fondo de emergencia
No pasa nada si al principio no puedes ahorrar el equivalente a 3-6 meses de gastos. Empieza reservando en una cuenta de ahorro independiente una cantidad que te permita afrontar imprevistos frecuentes, como un gasto repentino de transporte o una factura médica, y aumenta el objetivo según tu situación.
Revisa tus gastos esenciales reales, no solo los porcentajes
La regla 50/30/20 es solo una referencia. No se puede imponer el mismo porcentaje a quienes viven en zonas con un alto coste de vivienda o tienen ingresos irregulares. Anota primero, a partir de tus ingresos netos, la vivienda, la alimentación, el transporte, los seguros y los pagos mínimos de tus deudas.
3. Estrategias para gestionar las deudas
Paga primero las deudas con intereses altos, como las de tarjetas de crédito y préstamos. Liquida el saldo total de tu tarjeta cada mes para evitar intereses. Si tienes varias deudas, elige el método bola de nieve (pagar primero las deudas más pequeñas) o el método avalancha (pagar primero las deudas con mayor interés). Establece un plan de pago para los préstamos estudiantiles y haz pagos adicionales cuando tengas margen. Pagar deudas es tan importante como invertir: pagar un 20 % de interés anual equivale a perder una rentabilidad anual del 20 %.
Considera también el riesgo de pérdida al invertir
Cuanto más tiempo inviertas, mayor puede ser el efecto del interés compuesto, pero no se garantiza una rentabilidad concreta. Mantén el fondo de emergencia y el dinero que necesitarás a corto plazo separados de los activos volátiles, y revisa las comisiones y el nivel de diversificación de cada producto.
5. Establece y sigue tus objetivos financieros
Establece objetivos financieros concretos y medibles. En lugar de decir «ahorrar más», es más fácil pasar a la acción si especificas una cantidad y un plazo, como «crear un fondo de emergencia de 5 millones de wones en un año». Divide tus objetivos en corto plazo (1 año), medio plazo (3-5 años) y largo plazo (10 años o más), y revisa tu progreso cada trimestre. Si el importe objetivo no se ajusta a tu realidad, reajusta el plazo o la cantidad que ahorras al mes.