
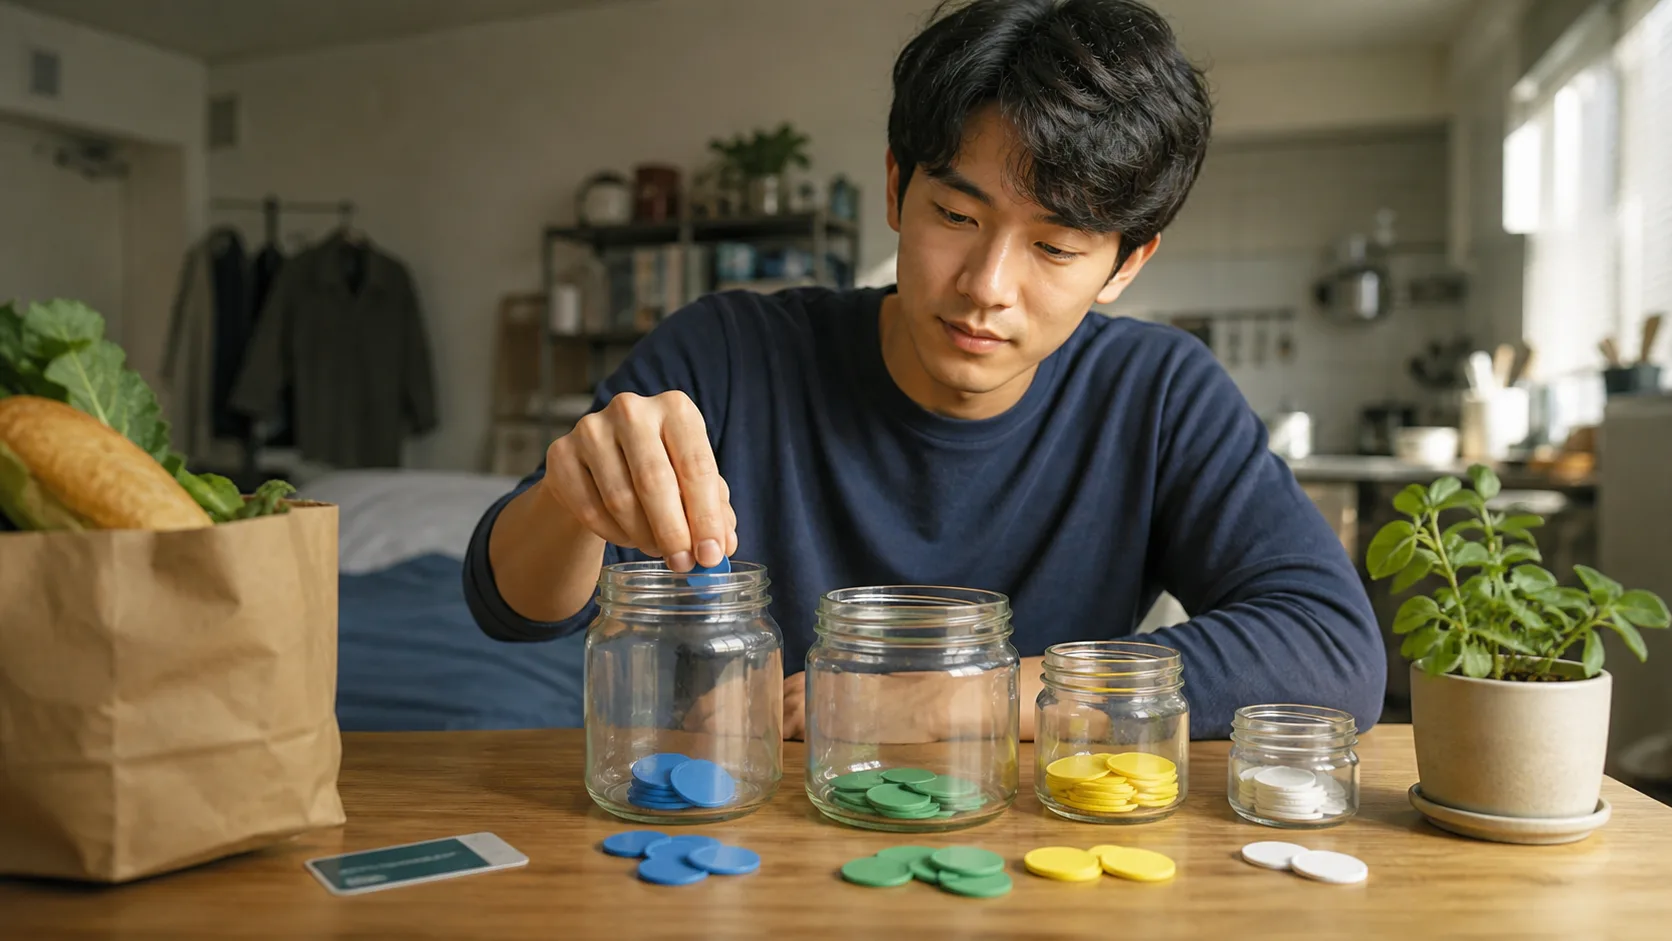
작은 비상금부터 만들기
처음부터 생활비 3~6개월분을 채우지 못해도 괜찮습니다. 갑작스러운 교통비나 의료비처럼 자주 생기는 작은 충격을 감당할 금액부터 별도 예금계좌에 모으고 상황에 맞춰 목표를 늘리세요.
비율보다 실제 필수지출 보기
50·30·20은 참고 예시일 뿐입니다. 주거비가 높은 지역이나 소득이 불규칙한 사람에게 같은 비율을 강요할 수 없습니다. 세후 수입에서 주거, 식비, 교통, 보험과 최소 채무납부액을 먼저 적으세요.
3. 빚 관리 전략
고금리 빚(신용카드, 대출)은 최우선으로 갚으세요. 신용카드는 매월 전액 상환하여 이자를 피하세요. 여러 빚이 있다면 눈덩이 방식(작은 빚부터 차례로 갚기)이나 눈사태 방식(고금리 빚부터 갚기)을 선택하세요. 학자금 대출은 상환 계획을 세우고 여유가 생기면 추가 상환하세요. 빚을 갚는 것도 투자만큼 중요합니다. 연 20% 이자를 내는 것은 연 20% 수익률을 잃는 것과 같습니다.
투자는 손실 가능성을 함께 보기
장기간 투자할수록 복리 효과를 기대할 수 있지만 일정 수익률은 보장되지 않습니다. 비상금과 가까운 시일의 지출은 변동성이 큰 자산과 분리하고, 상품의 수수료와 분산 정도를 확인하세요.
5. 재정 목표 설정과 추적
구체적이고 측정 가능한 재정 목표를 세우세요. "더 많이 저축하기"보다 "1년 안에 500만원 비상금 만들기"처럼 금액과 기간을 함께 적는 편이 실행하기 쉽습니다. 단기(1년), 중기(3~5년), 장기(10년 이상) 목표를 나누고 분기마다 진행 상황을 확인하세요. 목표 금액이 현실과 맞지 않으면 기간이나 월 저축액을 다시 정하면 됩니다.