
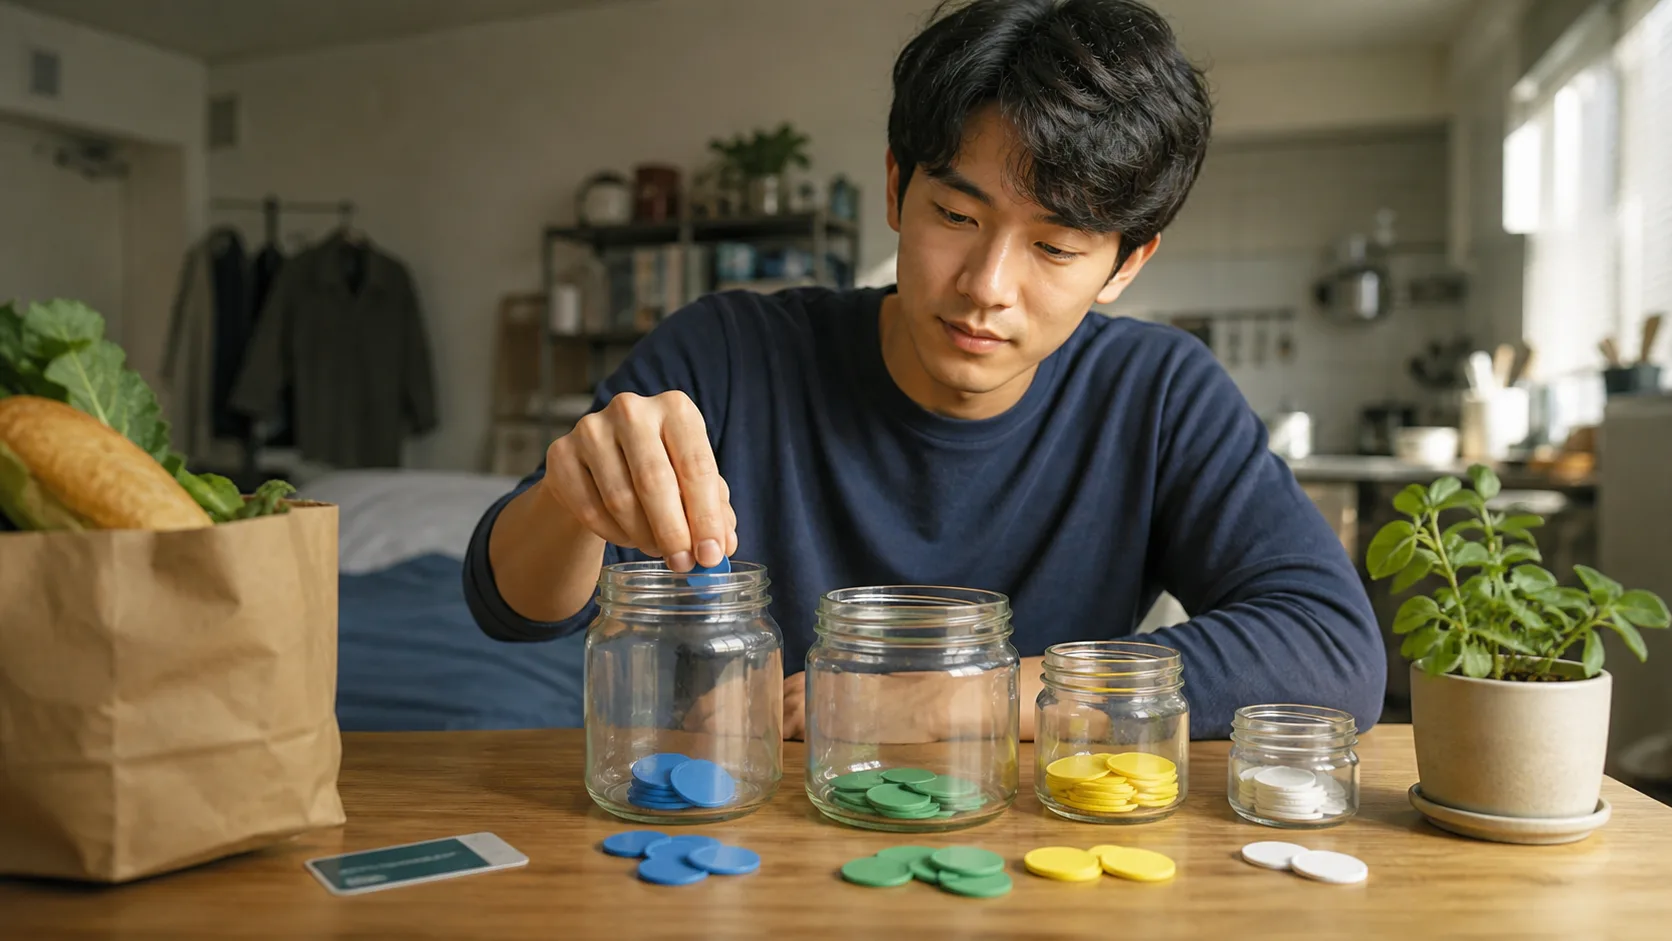
まずは小さな緊急資金を作る
最初から生活費 3〜6 か月分を貯められなくても問題ありません。突然の交通費や医療費など、よくある小さな出費に対応できる金額から別の預金口座に貯め、状況に応じて目標を引き上げましょう。
比率よりも実際の必須支出を見る
50 ・ 30 ・ 20 はあくまで参考例です。住居費が高い地域に住む人や収入が不規則な人に、同じ比率を押しつけることはできません。手取り収入から、住居費、食費、交通費、保険料、最低限の債務返済額を先に書き出しましょう。
3. 借金を管理する戦略
高金利の借金(クレジットカード、ローン)は最優先で返済しましょう。クレジットカードは毎月全額返済して、利息を避けてください。複数の借金がある場合は、スノーボール方式(少額の借金から順に返す)か、アバランチ方式(高金利の借金から返す)を選びましょう。学生ローンは返済計画を立て、余裕ができたら繰り上げ返済を行います。借金を返すことは、投資と同じくらい重要です。年 20% の利息を支払うことは、年 20% の運用益を失うことと同じです。
投資では損失の可能性も考える
長期投資になるほど複利効果が期待できますが、一定の利回りが保証されるわけではありません。緊急資金や近い将来に使うお金は、価格変動の大きい資産と分け、商品の手数料や分散の程度を確認しましょう。
5. 資産目標を設定して追跡する
具体的で測定可能な資産目標を立てましょう。「もっと貯金する」よりも、「1 年以内に 500 万ウォンの緊急資金を作る」のように金額と期間を一緒に書くほうが実行しやすくなります。短期( 1 年)、中期( 3〜5 年)、長期( 10 年以上)に目標を分け、四半期ごとに進捗を確認しましょう。目標金額が現実に合わない場合は、期間や毎月の貯蓄額を見直せば大丈夫です。